 Fakultas
Dosen Universitas Bung Hatta Ungkap Tantangan Pengawasan Penghindaran Pajak
Dosen Universitas Bung Hatta mengungkap kualitas audit dan insentif ekuitas manajemen belum terbukti berpengaruh signifikan terhadap praktik penghindaran pajak (tax avoidance) pada perusahaan sektor properti dan real estat di Indonesia.
Penelitian ini juga menemukan bahwa kepemimpinan perempuan dalam komite audit belum mampu memperkuat hubungan kedua faktor tersebut dalam menekan praktik penghindaran pajak.
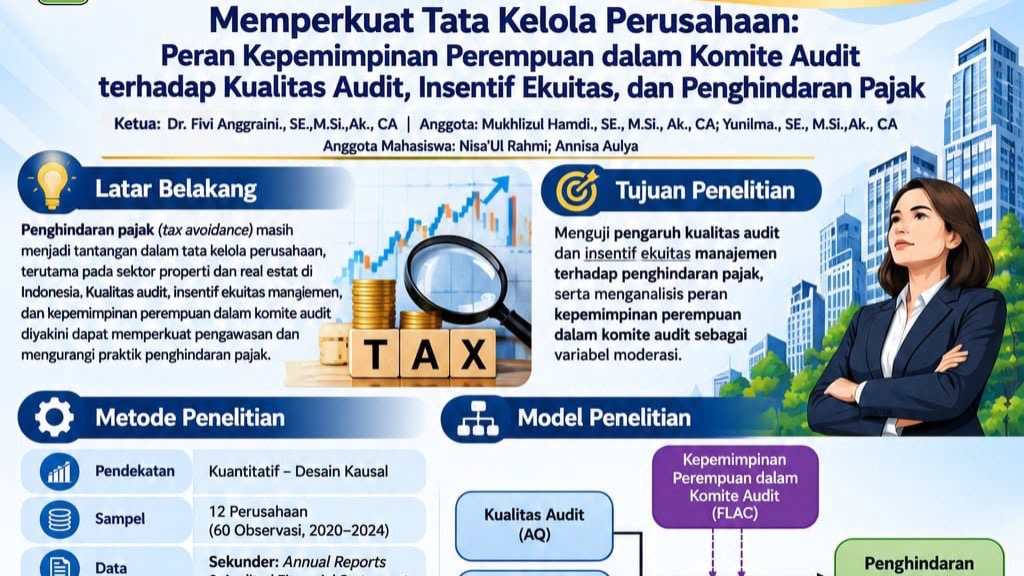
Penelitian berjudul “Memperkuat Tata Kelola Perusahaan: Peran Kepemimpinan Perempuan dalam Komite Audit terhadap Kualitas Audit, Insentif Ekuitas, dan Penghindaran Pajak” ini diketuai oleh Dr. Fivi Anggraini, S.E., M.Si., Ak., CA., dengan anggota tim Mukhlizul Hamdi, S.E., M.Si., Ak., CA., dan Yunilma, S.E., M.Si., Ak., CA. Penelitian ini turut melibatkan mahasiswa, yakni Nisa’Ul Rahmi dan Annisa Aulya.
Ketua Tim Peneliti, Dr. Fivi Anggraini, menjelaskan masih kompleksnya tantangan penghindaran pajak dalam tata kelola perusahaan, khususnya pada sektor properti dan real estat di Indonesia. Kajian ini menggunakan perspektif teori keagenan (agency theory) dan tata kelola perusahaan (corporate governance) untuk menganalisis efektivitas mekanisme pengawasan dalam membatasi praktik penghindaran pajak.
“Penelitian ini menunjukkan kualitas audit dan insentif ekuitas manajemen saja belum cukup untuk menjamin berkurangnya praktik penghindaran pajak. Demikian pula, keberadaan perempuan dalam posisi kepemimpinan komite audit belum secara otomatis memperkuat efektivitas pengawasan perusahaan,” ungkapnya.
Hal ini menjadi catatan penting bahwa tata kelola perusahaan tidak cukup hanya dibangun melalui struktur dan mekanisme formal, tetapi juga harus didukung oleh kualitas pengawasan, independensi, transparansi, serta komitmen manajemen terhadap kepatuhan dan tanggung jawab perpajakan.
Secara metodologis, penelitian ini menggunakan pendekatan kuantitatif dengan desain kausal. Sampel terdiri atas 12 perusahaan sektor properti dan real estat yang terdaftar di Bursa Efek Indonesia selama periode 2020–2024.
Dikatakannya, hasil penelitian menunjukkan kualitas audit yang diproksikan melalui biaya audit (audit fees) tidak berpengaruh terhadap penghindaran pajak. Insentif ekuitas manajemen juga tidak menunjukkan pengaruh terhadap perilaku penghindaran pajak pada perusahaan yang menjadi sampel penelitian.
Temuan lainnya memperlihatkan kepemimpinan perempuan dalam komite audit belum mampu memoderasi hubungan antara kualitas audit dan penghindaran pajak maupun hubungan antara insentif ekuitas manajemen dan penghindaran pajak. Hasil ini mengindikasikan keberadaan mekanisme tata kelola perusahaan secara formal belum tentu cukup untuk membatasi praktik penghindaran pajak secara efektif.
Menurut Fivi, penelitian ini memberikan kontribusi terhadap pengembangan literatur tata kelola perusahaan dan perpajakan, khususnya melalui bukti empiris dari konteks pasar negara berkembang (emerging market).
“Hasil kajian ini diharapkan dapat menjadi bahan pertimbangan bagi perusahaan dalam mengevaluasi efektivitas mekanisme pengawasan internal, memperkuat fungsi komite audit, serta meningkatkan kualitas tata kelola perusahaan untuk mendukung transparansi, akuntabilitas, dan kepatuhan perpajakan,” sebutnya.
Penelitian ini juga berkontribusi terhadap pencapaian SDG 4 (Pendidikan Berkualitas), SDG 8 (Pekerjaan Layak dan Pertumbuhan Ekonomi), dan SDG 16 (Perdamaian, Keadilan, dan Kelembagaan yang Tangguh) melalui penguatan tata kelola perusahaan, transparansi, akuntabilitas, dan kepatuhan terhadap peraturan perpajakan.